
El proceso monitorio es el camino más rápido para reclamar una deuda de dinero cuando existen documentos que la respaldan. Es un procedimiento especial, pensado para evitar juicios largos cuando el deudor no discute de verdad lo que debe. Por eso lo usan muchos autónomos, pequeñas empresas, comunidades de propietarios y particulares.
Aun así, no es una fórmula mágica. Hay requisitos, plazos y trampas que conviene conocer antes de empezar. En esta guía te explicamos cómo funciona, qué documentos necesitas y qué ocurre si el deudor responde.
Qué es el proceso monitorio y para qué sirve
El proceso monitorio permite reclamar ante el juzgado una deuda dineraria que sea líquida, determinada, vencida y exigible. Dicho de otro modo, la cantidad debe estar clara. Además, el plazo de pago debe haber llegado. Y no puede depender de ninguna condición pendiente.
Hoy se admite para deudas de cualquier importe. Antes existía un tope, pero ya no. Esta ventaja explica por qué se usa tanto para facturas impagadas, alquileres atrasados, cuotas de comunidad o préstamos entre particulares.
El procedimiento se rige por la Ley de Enjuiciamiento Civil. Su idea central es sencilla. El juzgado ordena al deudor que pague o que explique por qué no lo hace. Si guarda silencio, la deuda pasa a ejecutarse sin necesidad de juicio.
Qué deudas se pueden reclamar y cuáles no
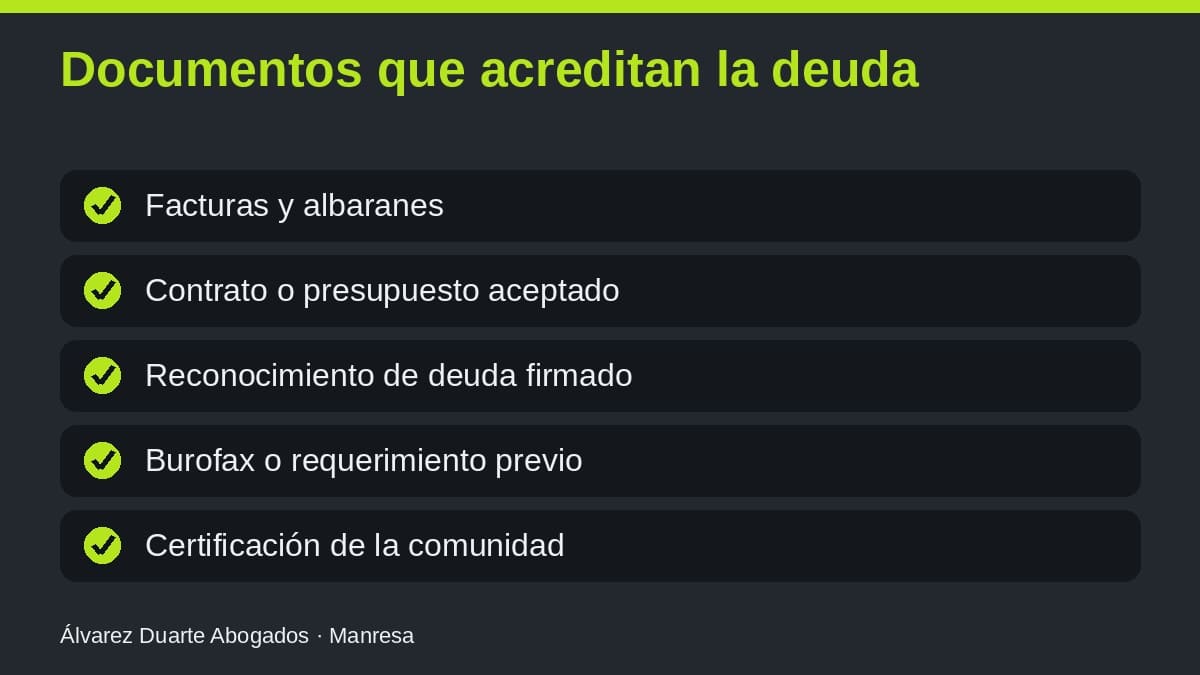
El monitorio funciona bien con deudas documentadas. Esto significa que existe un papel, un correo o un registro que respalda la reclamación. Algunos ejemplos habituales son:
- facturas, albaranes o contratos de servicios;
- reconocimientos de deuda firmados;
- certificaciones de la comunidad de propietarios;
- comunicaciones donde el deudor admite lo que debe.
En cambio, no es la vía adecuada para reclamar una indemnización por daños que haya que valorar. Tampoco para discutir quién es responsable de un accidente. Si la cantidad no está clara, es mejor acudir a un juicio. Lo mismo ocurre cuando el deudor discute con fundamento el origen de la deuda.
Antes de presentar nada, comprueba también si la deuda ha prescrito. Los plazos varían según el tipo de obligación. Una reclamación tardía puede acabar rechazada con facilidad, así que conviene revisar las fechas desde el principio.
Cómo presentar el proceso monitorio paso a paso
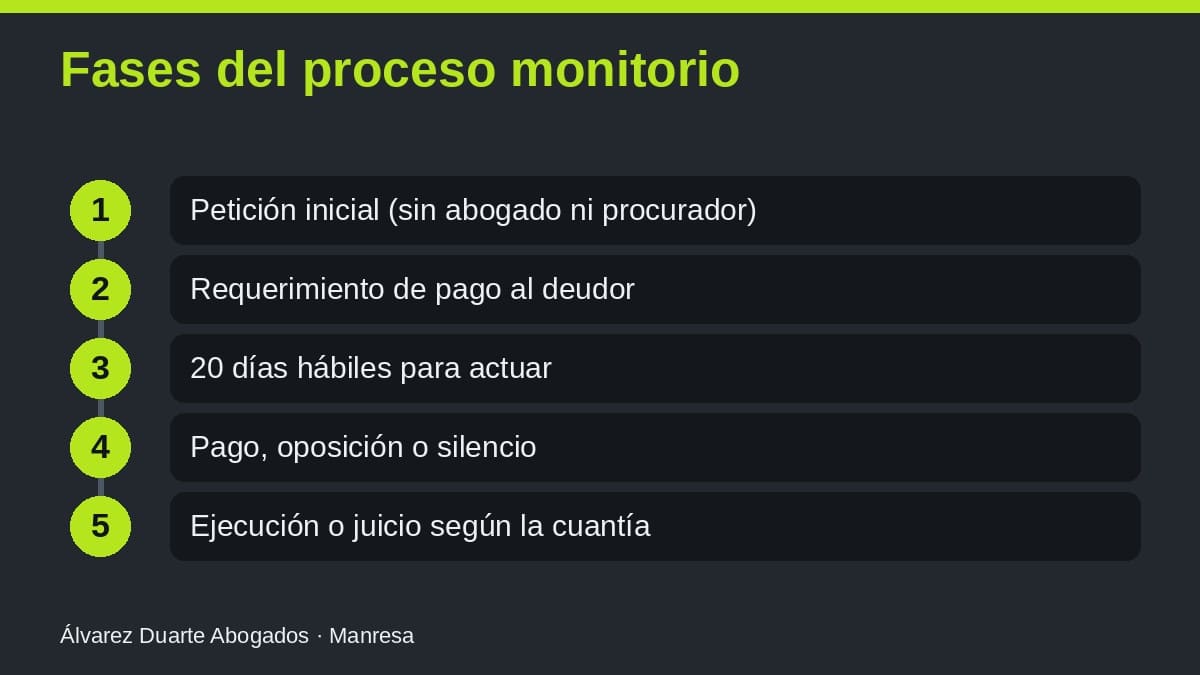
La petición inicial tiene una gran ventaja: no exige abogado ni procurador. Cualquier persona puede presentarla por sí misma. El Poder Judicial ofrece un modelo normalizado para el proceso monitorio que facilita mucho el trámite.
- Identificar al deudor y su domicilio actual, porque el juzgado competente es el de su domicilio.
- Describir la deuda: origen, importe, fechas y concepto.
- Adjuntar los documentos que la acreditan.
- Presentar la petición ante el juzgado de primera instancia competente.
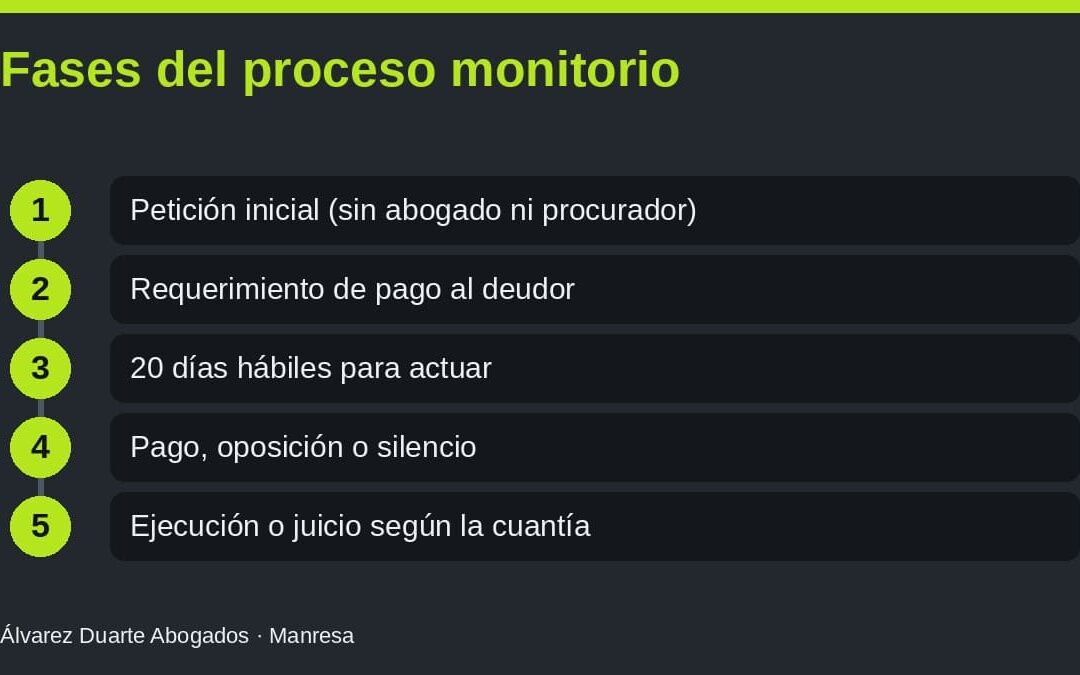
- Esperar el requerimiento de pago que el juzgado envía al deudor.
Los errores más comunes aparecen en los datos del deudor. Si el domicilio no es correcto, la notificación fracasa y el proceso se alarga. Por eso, comprueba la dirección antes de presentar. También es útil conservar pruebas de los intentos previos de cobro.
Hay además un requisito reciente que no se debe olvidar. Con la reforma de los medios adecuados de solución de controversias, los juzgados suelen exigir un intento previo de negociación. Se puede acreditar con un burofax o con un requerimiento notarial. Lo explicamos con detalle en nuestra guía sobre los MASC.
Plazos del proceso monitorio: los 20 días clave
Una vez admitida la petición, el juzgado requiere al deudor. A partir de la notificación, este tiene veinte días hábiles para actuar. Dispone de tres opciones: pagar, oponerse o no hacer nada.
Si paga, el asunto termina y el acreedor cobra. Si no contesta, el letrado de la Administración de Justicia dicta un decreto y se abre la ejecución. A partir de ahí se pueden embargar cuentas, nóminas o bienes. En cambio, si el deudor se opone, el procedimiento cambia de rumbo.
Estos veinte días son decisivos. Si el deudor deja pasar el plazo, pierde la oportunidad de discutir la deuda en este momento. Por ello, muchas reclamaciones acaban con éxito sin que el deudor llegue a contestar.
Qué pasa si el deudor se opone
Cuando el deudor presenta oposición, el monitorio se transforma en un juicio. La cuantía decide el tipo: hasta 6.000 euros se tramita como juicio verbal, y por encima, como juicio ordinario. En ese momento, el acreedor ya tiene preparada su reclamación.
La oposición debe ser razonada. No basta con decir «no pago». El deudor tiene que explicar por qué no debe la cantidad, o por qué debe una menor. Cuando la deuda supera los 2.000 euros, la oposición exige abogado y procurador.
Desde ahí, el procedimiento es el de cualquier juicio. Se citan las partes, se practican las pruebas y el juez dicta sentencia. Por tanto, el acreedor debe llegar con los documentos ordenados y con una estrategia clara. Aquí la ayuda de un abogado suele marcar la diferencia.
Si la deuda procede de un alquiler, puede interesarte nuestro artículo sobre desahucio por impago. Allí explicamos cómo combinar la reclamación de rentas con la recuperación de la vivienda.
Embargo tras el proceso monitorio
Si el deudor no paga ni se opone, la deuda se ejecuta. El primer paso consiste en investigar el patrimonio. El juzgado puede consultar registros oficiales para localizar cuentas bancarias, inmuebles o vehículos. Así, el acreedor no tiene que adivinar dónde hay bienes.
Después llegan los embargos. Pueden recaer sobre saldos bancarios, sueldos, pensiones o bienes inmuebles, con los límites que fija la ley. Por ejemplo, el salario mínimo es inembargable y las nóminas se embargan por tramos. Por eso, cobrar del todo puede llevar un tiempo.
Con cada embargo, el acreedor recupera una parte de la deuda más los intereses y las costas. Si el deudor no tiene bienes, el procedimiento queda abierto. Cuando aparezcan ingresos o propiedades, se puede retomar el cobro mientras no prescriba la acción de ejecución.
Errores habituales al reclamar un impago
Algunos fallos se repiten con frecuencia. El más grave es reclamar una cantidad que no coincide con los documentos. Si la petición pide más de lo que acreditan las facturas, el juzgado puede rechazarla o pedir que se aclare.
Otro error es presentar copias ilegibles o incompletas. Un albarán sin firma o una factura sin fecha restan fuerza a la reclamación. Por último, algunos acreedores olvidan reclamar los intereses. Si el contrato o la ley los prevén, conviene indicarlos y calcularlos desde la fecha del vencimiento.
Costes y costas de esta reclamación
La petición inicial es barata, ya que no exige abogado y las tasas judiciales no afectan a las personas físicas. Para empresas, puede haber tasas, según el caso. Por eso, conviene calcular el coste frente al importe reclamado.
Las costas pueden recaer sobre el deudor que se opone sin razón. En cambio, si el acreedor reclama de forma abusiva o por cantidades que no se deben, el juez puede imponerle los gastos. Así que reclamar solo lo que de verdad se debe es siempre la opción más prudente.
Preguntas frecuentes sobre el proceso monitorio
¿Necesito abogado para iniciar el proceso monitorio? No para la petición inicial. Sí lo necesitarás, junto con procurador, en ciertos escritos posteriores.
¿Puedo reclamar a un deudor sin domicilio conocido? Es más complicado. El juzgado debe poder notificarle, y existen vías de averiguación de domicilio, pero alargan el proceso.
¿Cuánto tarda? Depende del juzgado. En general es más rápido que un juicio, aunque la notificación al deudor puede retrasar el procedimiento.
¿Qué ocurre si el deudor no tiene bienes? La sentencia o el decreto se obtienen igual, pero el cobro dependerá de que existan bienes o ingresos embargables.
Cómo podemos ayudarte
En nuestro despacho de Manresa preparamos el requerimiento previo, revisamos tus documentos y presentamos la petición. Además, te representamos si el deudor se opone. Si tienes una deuda pendiente, contacta con nuestro despacho y valoramos tu caso sin compromiso.